
Distinguer la surface au sol des mètres carrés taxables
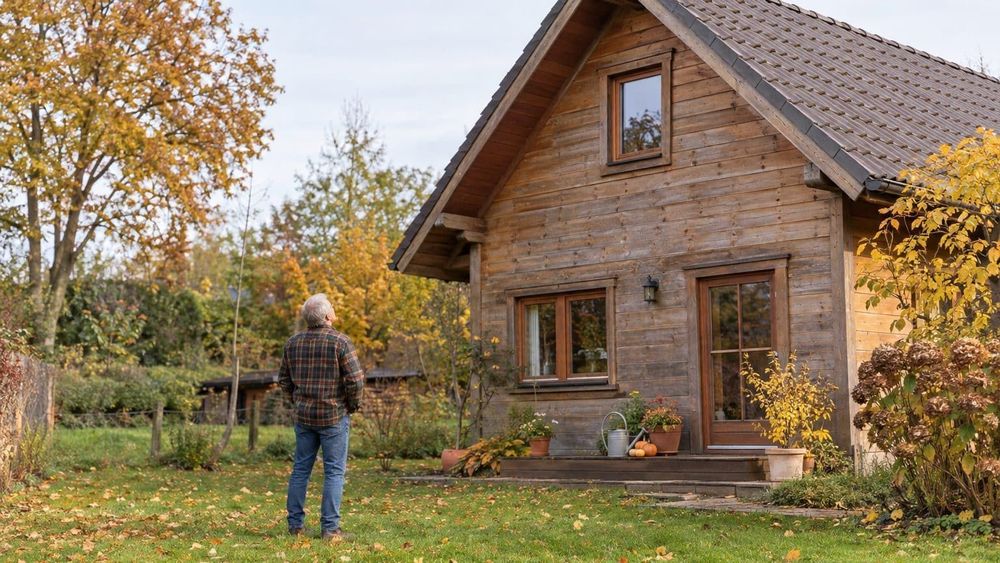
Une cabane en bois destinée aux petits-enfants peut relever de la taxe d'aménagement dès lors qu'elle est fermée et possède un toit. Mais ses dimensions extérieures ne constituent pas la base du calcul : la mesure s'effectue à l'intérieur, sans compter l'épaisseur des parois, et exclut les zones dont la hauteur sous plafond est inférieure à 1,80 m.
Sous une toiture en pente, la partie retenue peut ainsi se limiter à une bande située sous le faîtage. Dans l'hypothèse d'une cabane de 6 m² au sol où seulement 4 m² atteignent la hauteur requise, aucune taxe n'est due. Il en va de même si la surface taxable atteint exactement 5 m² : elle doit dépasser ce seuil pour être imposée.
Avant l'achat, la fiche technique du kit permet généralement de relever les dimensions intérieures, la hauteur des murs et celle du faîtage. Une fois la cabane montée, un mètre ruban placé à 1,80 m du sol aide à vérifier la largeur de la zone concernée. Des murs bas sous un toit pentu limitent cette surface, tandis que des murs hauts et une toiture plus plate l'augmentent. Le modèle choisi influe donc à la fois sur l'espace où un adulte peut se tenir debout et sur la surface taxable.
Deux démarches distinctes auprès de la mairie et des impôts
Rester sous le seuil fiscal ne dispense pas nécessairement de formalités d'urbanisme. L'article R. 421-9 du code de l'urbanisme, rappelé par le BOFiP, prévoit une déclaration préalable lorsqu'une construction nouvelle dépasse 5 m² d'emprise au sol ou de surface de plancher, sous trois conditions cumulatives : une hauteur au-dessus du sol de 12 mètres au maximum, une emprise au sol ne dépassant pas 20 m² et une surface de plancher limitée elle aussi à 20 m².
Une cabane de 6 m² au sol relève donc en principe de cette démarche avant les travaux, même si sa faible hauteur réduit ensuite sa surface taxable. Le service d'urbanisme peut préciser les formalités à accomplir avant de commander le kit.
Après l'achèvement, la déclaration fiscale doit être effectuée dans les 90 jours, sur le site des impôts, depuis la rubrique "Gérer mes biens immobiliers". Une installation non déclarée peut conduire l'administration à demander des précisions plusieurs mois, voire un an plus tard. Les dimensions intérieures et la hauteur sous plafond permettent alors d'établir si le seuil de 5 m² taxables est franchi.
Les bases et les taux applicables en 2026
Le montant se calcule en multipliant la surface taxable par une valeur forfaitaire au mètre carré, puis en appliquant les taux locaux. L'arrêté du 22 décembre 2025 fixe cette valeur pour 2026 à 892 € hors Île-de-France et à 1 011 € en Île-de-France. Ces montants baissent de 4,06 % par rapport à ceux de 2025, respectivement de 930 € et de 1 054 €. La valeur forfaitaire est actualisée chaque 1er janvier en fonction de l'indice du coût de la construction publié par l'Insee.
Selon le ministère de l'Économie, la part communale est comprise entre 1 % et 5 %, avec la possibilité d'atteindre 20 % dans certains secteurs nécessitant d'importants travaux de voirie, de réseaux ou la création d'équipements publics. La part départementale est plafonnée à 2,5 %. Une part régionale, limitée à 1 %, s'ajoute en Île-de-France.
À titre d'illustration, hors Île-de-France, une cabane comptant 6 m² taxables, avec un taux communal de 5 % et un taux départemental de 2,5 %, donnerait le calcul suivant : 6 × 892 € × 7,5 %, soit environ 401 €. Il ne s'agit pas d'un tarif général : les taux doivent être vérifiés auprès de la mairie. Pour cette même surface, la base avant application des taux serait de 5 352 € hors Île-de-France et de 6 066 € en Île-de-France, où s'ajouterait la part régionale.
La taxe est due une seule fois, et non chaque année. Cela n'exclut pas un règlement fractionné : pour un projet de moins de 5 000 m² de surface de plancher, si la taxe dépasse 1 500 €, elle peut être payée en deux fois. D'après le ministère de l'Économie, la première demande de paiement intervient à partir de 90 jours après la fin des travaux, puis la seconde six mois après la première. L'exemple à 401 € n'entre pas dans ce cas.
Une exonération locale à vérifier avant de compter dessus
La commune peut exonérer les abris de jardin d'au plus 20 m² destinés à un usage non professionnel. Le bénéfice de cette mesure n'est toutefois pas automatique : la demande s'adresse à la mairie, pas au fisc. Pour une cabane de jeu, il faut aussi vérifier que la délibération locale la fait entrer dans la catégorie des abris de jardin.
Le BOFiP précise que cette exonération facultative concerne les constructions soumises à déclaration préalable. Un abri intégré à un projet relevant d'un permis de construire ne peut pas en bénéficier et demeure taxable.
L'article 115 de la loi de finances pour 2026, loi n° 2026-103 du 19 février 2026, a modifié les exonérations facultatives concernant les commerces ainsi que les serres et abris de jardin, prévues aux 4° et 6° du I de l'article 1635 quater E du code général des impôts. Il convient donc de demander à la mairie quelle délibération s'applique au projet, en même temps que les taux locaux.
Ces décisions locales obéissent à un calendrier : elles doivent être adoptées avant le 1er juillet pour concerner les opérations dont le fait générateur intervient à compter du 1er janvier suivant. La commune doit également les notifier aux services fiscaux dans les deux mois suivant leur adoption.