
Des volumes en baisse après un premier semestre stable
Patrice Lucas, directeur général de Verallia, qualifie l'été européen de "peu favorable" à l'activité du groupe. La chaleur a davantage soutenu les boissons rafraîchissantes que les vins tranquilles, les vins pétillants et les spiritueux. Après leur stabilité au premier semestre, les volumes ont diminué entre juillet et septembre, avec un recul chiffré à 25 millions. La combinaison des prix et des produits vendus a également continué de peser sur les ventes.
Verallia précise que la baisse des volumes s'est surtout produite en juillet et en août, avant une amélioration à la fin du trimestre. En Europe, les principaux marchés concernés sont la bière allemande et les vins de France et de la péninsule Ibérique. La situation est différente en Amérique latine : la bière a soutenu la hausse des volumes au Brésil, tandis que la tendance s'est améliorée pour les vins au Chili et en Argentine.
La marge résiste à la hausse des coûts
À périmètre et taux de change constants, les ventes du troisième trimestre ont reculé de 3,1 %. La marge d'EBITDA s'est établie à 20,8 %, contre 21,3 % un an auparavant. Les gains de performance opérationnelle ont presque absorbé les effets conjugués du ralentissement de l'activité et de la hausse des coûts des intrants et de l'énergie, notamment du gaz.
Sur les neuf premiers mois de 2026, Verallia a réalisé un chiffre d'affaires de 2 527 millions d'euros, inférieur de 1,6 % à celui de la même période de 2025. L'EBITDA ajusté atteint 523 millions d'euros. La marge correspondante reste stable sur un an, à 20,7 %.
Des prévisions annuelles inchangées et un endettement en baisse
Dans son communiqué du 27 octobre 2026, Verallia a confirmé viser un EBITDA ajusté d'environ 700 millions d'euros pour l'exercice. Le groupe prévoit aussi un free cash-flow d'environ 220 millions d'euros, hors décaissements associés au projet d'adaptation de son empreinte industrielle.
À fin septembre, la dette nette représentait 2,5 fois l'EBITDA ajusté des douze derniers mois, contre 2,6 fois à fin juin 2026 et 2,7 fois à fin décembre 2025. Au 30 septembre 2026, elle s'élevait à 1 736,2 millions d'euros, pour une liquidité totale de 1 048 millions d'euros.
Un outil industriel adapté à une demande européenne plus faible
Selon Verallia, le marché européen de l'emballage en verre évolue à un niveau structurellement inférieur à celui de 2019, après une chute des volumes de 13 % en 2023. Le groupe relie cette faiblesse à une consommation d'alcool en Europe en baisse de 4 % depuis 2019, ainsi qu'à des tensions croissantes sur les exportations de ses clients vers les États-Unis et l'Asie.
Le plan industriel engagé début 2026 prévoit de fermer le site d'Essen, en Allemagne, où environ 300 postes sont concernés, et d'arrêter un four en fin de vie à Châteaubernard, en France, avec environ 60 postes concernés. Au Royaume-Uni, un four doit être arrêté à Knottingley parallèlement au redémarrage d'un four plus performant à Leeds. Verallia estime le coût total du plan à environ 60 millions d'euros et les économies industrielles attendues à environ 40 millions d'euros par an.
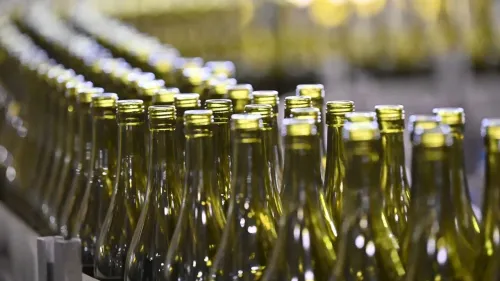
Le groupe travaille également sur l'allègement des bouteilles. Son partenariat de recherche et développement à long terme avec Moët Hennessy, l'un de ses clients emblématiques du segment haut de gamme, vise une nouvelle génération d'emballages en verre. L'objectif est de réduire le poids des bouteilles de 30 % à 50 %, sans diminuer leur résistance ni leurs performances.
Une nomination soumise au vote des actionnaires
Verallia a annoncé l'arrivée prévue de Stefan Borgas à la présidence du conseil d'administration. Cette nomination reste conditionnée à l'approbation de son mandat d'administrateur par l'assemblée générale des actionnaires de 2027.
Le prochain rendez-vous stratégique du groupe est fixé au 18 novembre 2026 : Verallia présentera ses orientations à moyen terme lors d'un Capital Markets Day.