
Une épargne élevée, très inégalement répartie
En trois mois, les placements financiers des Français ont augmenté de 32 milliards d'euros. Cette progression intervient alors que le pouvoir d'achat des ménages devrait diminuer en 2026 pour la deuxième année de suite.
Les données de la Banque de France montrent aussi un rebond du taux d'épargne financière, hors immobilier : de 9,1 % fin 2025, il est passé à 9,5 % du revenu disponible au premier trimestre 2026. La moyenne dans le reste des pays européens est de 5,8 %. En incluant l'ensemble de l'épargne, le taux français atteint 17,4 %, contre 14,3 % dans la zone euro.
Près des deux tiers de ce patrimoine financier appartiennent aux 10 % les plus fortunés. Les ménages modestes épargnent néanmoins eux aussi, comme l'illustre le Livret d'épargne populaire (LEP). Réservé aux personnes remplissant des conditions de ressources et rémunéré à un taux réglementé, ce placement a vu son encours doubler entre 2020 et 2025. Il totalisait 83,9 milliards d'euros au premier trimestre 2026.
Selon la Fédération bancaire française, l'ensemble de l'épargne réglementée représentait alors 938,8 milliards d'euros, soit 14,3 % du patrimoine financier des ménages. Le LEP rapporte 2,5 % depuis le 1er février 2026 ; le taux du Livret A est, lui, de 1,7 % depuis le 1er août 2026.
Philippe et Attal misent sur la capitalisation
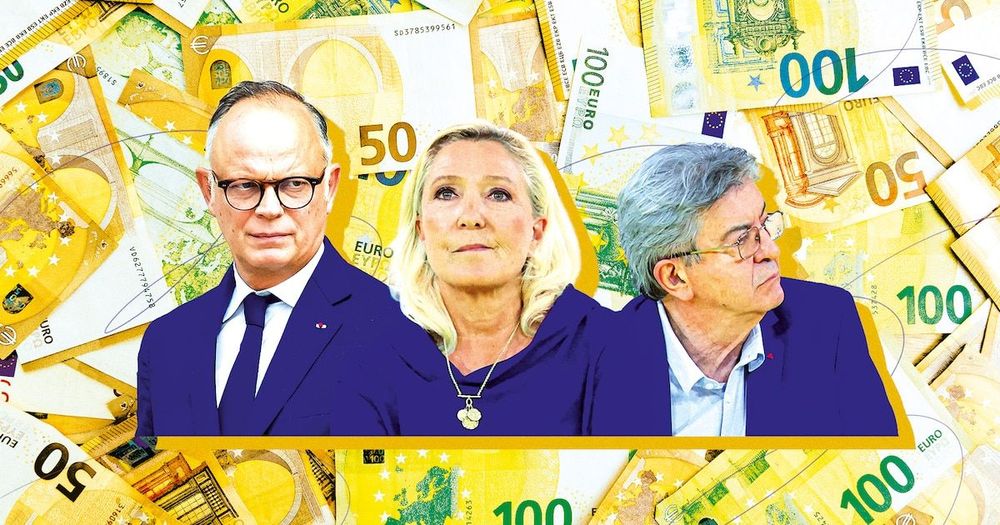
Candidat à la présidentielle de 2027 pour Horizons, Édouard Philippe souhaite diriger l'épargne vers les entreprises technologiques grâce à un nouveau "livret capital France". Il veut également faire appel à l'épargne retraite par capitalisation pour financer ces entreprises. Son objectif est qu'un pilier de capitalisation assure 10 à 15 % des pensions d'ici quinze ans.
Gabriel Attal, candidat de Renaissance, défend un autre dispositif : un fonds national de capitalisation auquel l'État verserait 1 000 euros à chaque naissance. Il prévoit aussi d'accorder un crédit d'impôt aux foyers modestes qui épargnent par capitalisation.
Fonds souverain, investissements et label européen
Marine Le Pen, pour le Rassemblement national, reprend le projet d'un fonds souverain français accueillant l'épargne des particuliers. Elle promet aux épargnants un rendement annuel d'au moins 2 %.
Dans le contre-budget présenté à l'automne 2026, La France insoumise, le mouvement de Jean-Luc Mélenchon, entend "mobiliser l'encours d'épargne des ménages à hauteur de 100 milliards par an". Ces sommes seraient investies dans la bifurcation écologique, le numérique, les transports et le logement. La création d'un produit d'épargne figure parmi les possibilités envisagées.
Raphaël Glucksmann, de Place publique, propose pour sa part de labelliser l'épargne à l'échelle européenne afin de l'orienter vers des entreprises et des projets européens. Cette mesure s'inscrit dans son projet de rééquilibrage de la fiscalité entre le travail, le capital et l'héritage.
Sur le terrain fiscal, Marine Tondelier, des Écologistes, prévoit un ISF climatique et un relèvement de trois points de la "flat tax". Les exonérations du Livret A et du LDDS seraient conservées. En matière d'héritage, elle prévoit en revanche de supprimer l'abattement propre à l'assurance-vie.
L'assurance-vie défendue aux assises de l'Afer
La préservation de l'assurance-vie a réuni sept candidats ou représentants lors des assises de l'Afer, le 29 septembre 2026 : David Lisnard, Gabriel Attal, Bruno Retailleau, Jean-Philippe Tanguy pour Marine Le Pen, Xavier Bertrand, Jérôme Guedj et Édouard Philippe. Tous ont également écarté l'idée de mobiliser directement l'épargne pour financer la dette publique. Cet accord ne gomme pas leurs divergences sur la capitalisation, la transmission ou la destination des placements, rapporte Les Echos.
L'épargne contribue pourtant déjà au financement de l'économie, souligne Béatrice Mathieu, de L'Express, dans son analyse diffusée sur France Inter le 24 octobre 2026. Elle récuse l'idée d'un argent qui dormirait dans les banques : le Livret A finance le logement social et les collectivités locales, tandis que le LDDS alimente des prêts aux PME pour leurs investissements verts. Quant à l'assurance-vie, ses placements, majoritairement constitués d'obligations d'État, financent la dette publique.