
Moins d'ouvertures, des flagships plus grands
Dans son rapport "Luxury Retail 2026", publié le 8 septembre 2026, JLL chiffre à 123 334 pieds carrés la surface cumulée des nouvelles boutiques de luxe aux États-Unis au premier semestre. Elle atteignait 227 000 pieds carrés sur la même période de 2025.
À l'échelle mondiale, les enseignes ouvrent moins de boutiques monomarques, mais leurs magasins phares prennent davantage de place. Selon les données de Bain & Company citées par JLL, les ouvertures se situent entre 15 % et 20 % en dessous des niveaux de 2022, tandis que la taille moyenne des flagships a augmenté de plus de 30 %.
Miami et New York, deux formes de concentration
Le choix des emplacements est lui aussi très concentré. En 2025, cinq pôles ont réuni 80 % des ouvertures américaines : Rodeo Drive, Madison Avenue et Fifth Avenue à New York, ainsi que Bal Harbour et le Design District de Miami. Ces chiffres proviennent d'un rapport JLL de décembre 2025, relayé par Bisnow en avril 2026.
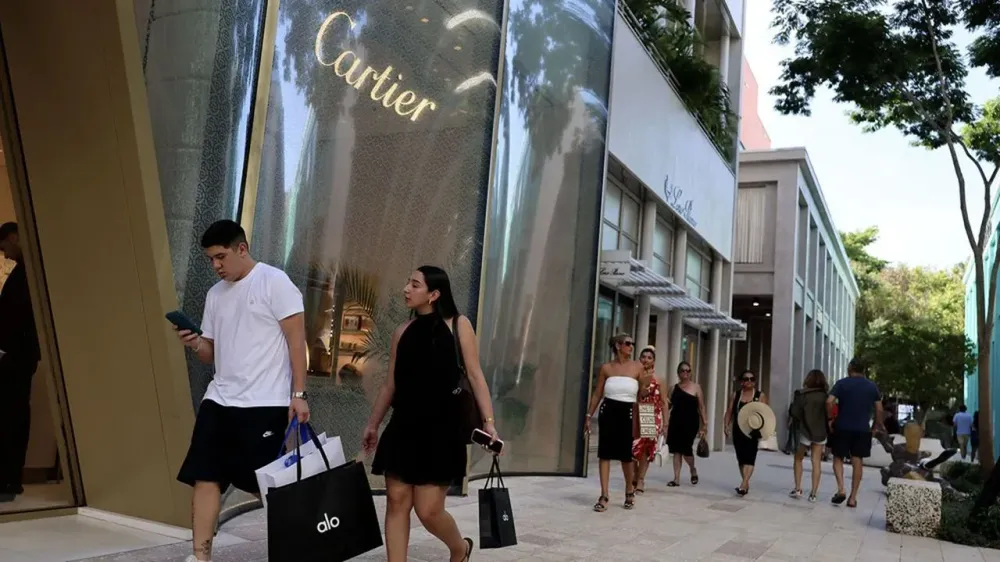
Au premier semestre 2026, le Design District de Miami a accueilli huit ouvertures, un nombre qu'aucune autre artère commerciale haut de gamme du pays n'a égalé, selon JLL. Avec notamment Rolex, Bvlgari et Vacheron Constantin, le quartier constitue, d'après le cabinet, le principal pôle américain de joaillerie et d'horlogerie hors centre commercial.
Sur Madison Avenue, un nombre plus limité d'ouvertures s'accompagne de surfaces plus importantes. L'avenue new-yorkaise se classe ainsi première du pays pour la superficie totale inaugurée, notamment grâce aux 52 000 pieds carrés du flagship Dior, indique JLL.
Les loyers demandés y ont également progressé. Selon les données JLL rapportées par Bisnow, leur moyenne est passée de 623 dollars par pied carré en 2022 à 894 dollars au premier trimestre 2026, soit une hausse de plus de 40 %.
Une clientèle réduite et davantage de ventes auprès des plus dépensiers
Le marché mondial du luxe compte moins d'acheteurs : environ 330 millions en 2025, contre 400 millions en 2022, selon Bain, cité par JLL. Les clients qui consacrent plus de 20 000 euros par an au luxe représentent désormais 46 % des ventes du secteur, contre 30 % en 2019.
Le luxe accessible gagne parallèlement du terrain. C'est l'analyse que l'International Association of Department Stores reprend dans une synthèse d'un article du Wall Street Journal d'août 2026 : les succès de Ralph Lauren et de Coach illustrent cette progression, alors que les hausses de prix éloignent les consommateurs à revenus moyens de marques telles que Louis Vuitton et Gucci.
Ralph Lauren conserve aussi l'attrait d'une clientèle locale aisée sur Madison Avenue, comme le souligne Les Echos.