
La contagion américaine frappe l'Europe
La forte remontée des taux d'intérêt souverains qui secoue les marchés américains s'est rapidement propagée à l'Europe. Les rendements des obligations d'État à dix ans, qui servent de référence pour les marchés financiers et l'économie, franchissent des seuils symboliques des deux côtés de l'Atlantique, notamment en France où la situation budgétaire préoccupe les investisseurs.
Aux États-Unis, les rendements des bons du Trésor à dix ans ont atteint 4,64% le 20 août, après avoir touché 4,75% plus tôt dans la semaine, un sommet en vingt mois. Les obligations à trente ans ont grimpé à 5,34%, leur plus haut niveau depuis dix-neuf ans. Cette pression sur les titres du Trésor américain s'explique par plusieurs facteurs : l'explosion de l'émission de dette liée aux investissements dans l'intelligence artificielle, l'augmentation des dépenses publiques déficitaires et les inquiétudes persistantes concernant l'inflation.
La France franchit la barre des 4%
En France, le rendement des obligations assimilables du Trésor à dix ans a franchi la barre des 4% fin juillet, après avoir débuté l'année à 3,4%. Il s'affiche désormais à 4,10%, un niveau qui n'avait pas été atteint depuis octobre 2008, en pleine crise financière mondiale. L'écart de rendement entre l'OAT française et le Bund allemand équivalent, qui mesure la prime de risque exigée par les investisseurs pour prêter à Paris plutôt qu'à Berlin, a retrouvé ses sommets des dernières années à 0,86%.
Cette situation reflète les inquiétudes des marchés concernant la situation budgétaire française. Le déficit public devrait dépasser 6% du PIB en 2026, soit le double du plafond de 3% fixé par le Pacte de stabilité et de croissance de l'Union européenne. Bien que le gouvernement vise à limiter le déficit à environ 5% du PIB cette année, la dette publique devrait continuer à progresser.
L'Allemagne paie le prix de ses dépenses
L'Allemagne, longtemps réputée pour sa rigueur budgétaire qui lui permettait d'emprunter à des taux inférieurs à ceux de ses voisins, n'est pas épargnée par cette tendance. Le rendement du Bund à dix ans, encore inférieur à 3% fin juin, dépasse désormais 3,25%, atteignant son plus haut niveau depuis mars 2011. Berlin prévoit de lever un montant record de 512 milliards d'euros en 2026 pour financer la modernisation de ses infrastructures et augmenter ses dépenses de défense, ce qui contribue à accroître l'offre de dette sur les marchés et à faire grimper les coûts d'emprunt.
La montée des préoccupations concernant la viabilité budgétaire, combinée aux tensions géopolitiques et à la hausse des prix du pétrole, pèse sur l'ensemble des marchés obligataires européens.
Conséquences budgétaires et perspectives monétaires
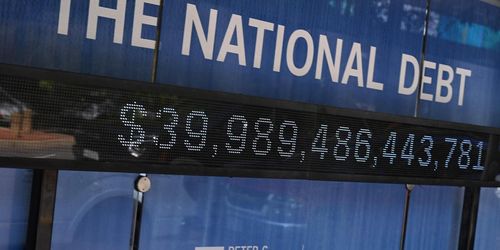
Aux États-Unis, où la dette publique a franchi pour la première fois le seuil des 40 000 milliards de dollars le 19 août, ayant doublé depuis janvier 2017, les conséquences budgétaires de cette hausse des taux sont déjà tangibles. Les paiements d'intérêts sur la dette ont dépassé les dépenses de Medicare au cours des dix premiers mois de l'année fiscale 2026, devenant le deuxième poste budgétaire fédéral après la Sécurité sociale, avec plus de 1 100 milliards de dollars consacrés annuellement au service de la dette.
Face à cette crise obligataire, le Trésor américain a annoncé qu'il doublerait la taille de ses opérations de rachat d'obligations à long terme, portant le montant à 4 milliards de dollars pour les titres de dix à trente ans, dans le but d'améliorer la liquidité du marché et de remédier aux dysfonctionnements.
En Europe, la Banque centrale européenne a relevé ses trois taux directeurs de 25 points de base en juin 2026, portant le taux de facilité de dépôt à 2,25%, une première hausse en trois ans justifiée par les pressions inflationnistes liées à la hausse des prix de l'énergie. Les marchés anticipent désormais que le taux de dépôt de la BCE atteindra 2,76% d'ici mars 2027, avec une probabilité supérieure à 90% d'une nouvelle hausse en septembre 2026, ce qui laisse présager un resserrement monétaire continu dans la zone euro et maintient une pression à la hausse sur les rendements obligataires.